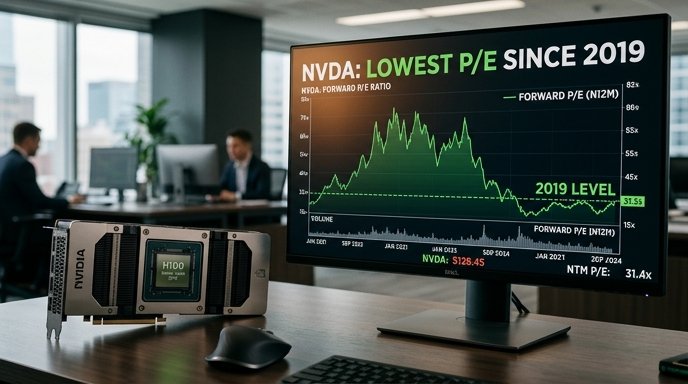

Báo cáo tài chính quý 2 năm tài chính 2027 của Nvidia ghi nhận doanh thu đạt 96,2 tỷ USD, tăng trưởng 106% so với cùng kỳ năm trước. Trong đó, mảng trung tâm dữ liệu đóng góp 89 tỷ USD, tăng 117%. Tuy nhiên, một nghịch lý đang diễn ra trên thị trường chứng khoán: chỉ số P/E dự phóng (forward price-to-earnings ratio) của gã khổng lồ này đã giảm xuống mức 22,22 lần vào tháng 7, mức thấp nhất kể từ tháng 6 năm 2019. Ngay cả khi con số này nhích lên khoảng 24,51 lần vào giữa tháng 9, nó vẫn thấp một cách bất thường đối với một doanh nghiệp vừa nhân đôi doanh thu.
Điều này cho thấy Nvidia không còn được định giá như một thực thể bất khả xâm phạm trong cơn sốt trí tuệ nhân tạo. Sự chênh lệch giữa quy mô kinh doanh thực tế và bội số định giá phản ánh một thực tế mới: thị trường không còn nghi ngờ về năng lực của Nvidia, mà đang đặt câu hỏi về độ dài của chu kỳ chi tiêu này. Nếu bạn đang sở hữu cổ phiếu Nvidia, vấn đề cốt lõi hiện nay là liệu các khách hàng lớn có duy trì được tốc độ đầu tư hạ tầng khổng lồ như hiện tại hay không.
Định giá hấp dẫn so với đối thủ và bài toán niềm tin thị trường
Khi đặt Nvidia lên bàn cân với các đối thủ, mức định giá hiện tại trở nên khó tin. Trong khi P/E dự phóng của Nvidia dao động quanh mức 24 lần, AMD đang được giao dịch ở mức 73,53 lần và Intel lên tới 136,99 lần. Nvidia hiện nắm giữ khoảng 80% thị phần bộ tăng tốc AI toàn cầu nhờ lợi thế từ hệ sinh thái CUDA với hơn 5 triệu nhà phát triển. Dù Amazon đang thúc đẩy các chip tự thiết kế như Trainium2 và Trainium3, Nvidia vẫn là ưu tiên hàng đầu của các phòng thí nghiệm AI nhờ khả năng xử lý các khối lượng công việc huấn luyện mô hình phức tạp nhất. Tuy nhiên, áp lực từ việc suy giảm bội số định giá cho thấy nhà đầu tư đang trở nên thận trọng hơn trước những biến động của thị trường.
Rủi ro lớn nhất hiện nay không nằm ở nhu cầu sản phẩm mà ở tính bền vững của dòng vốn. Nhà đầu tư Michael Burry từng cảnh báo rằng các công ty công nghệ lớn có thể đang kéo dài thời gian khấu hao phần cứng AI trong báo cáo kế toán để thổi phồng lợi nhuận, trong khi vòng đời kinh tế thực tế của GPU ngắn hơn nhiều. Dù vậy, các con số thực tế từ Nvidia vẫn rất khả quan với cam kết cung ứng tăng vọt từ 119 tỷ USD lên 279 tỷ USD tính đến cuối tháng 7. Sự chuyển dịch sang các nền tảng mới như Blackwell và Rubin cho thấy công ty đang nỗ lực duy trì vị thế dẫn dắt, nhưng thị trường vẫn cần thêm thời gian để xác nhận liệu mức chi tiêu 1.000 tỷ USD cho trung tâm dữ liệu vào năm 2027 có thực sự khả thi hay không.
Việc chỉ số P/E dự phóng của Nvidia chạm đáy 5 năm mang lại một cơ hội quan trọng để đánh giá lại giá trị thực của doanh nghiệp trong dài hạn. Tuy nhiên, nhà đầu tư cần đặc biệt lưu ý đến chi phí vốn (capex) của nhóm Big Tech và các thay đổi trong quy định kế toán về khấu hao thiết bị công nghệ cao. Nếu bạn tin tưởng vào lộ trình phát triển của các dòng chip thế hệ mới và sức mạnh của hệ sinh thái phần mềm đi kèm, đây có thể là thời điểm thích hợp để tích lũy cổ phiếu, nhưng hãy luôn duy trì một biên độ an toàn trước những điều chỉnh kỳ vọng từ thị trường chung.
 Liên hệ qua Zalo